会社を退職すると、勤務先の健康保険の資格は原則として退職日の翌日に喪失します。
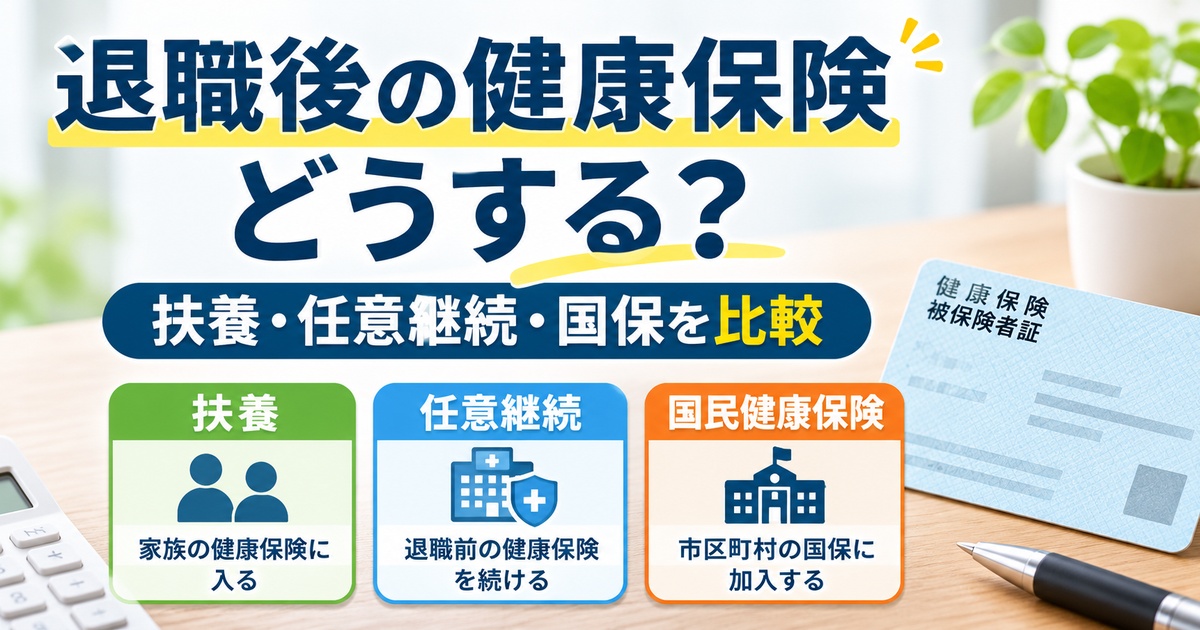
その後の健康保険については、多くの場合、次の3つから選ぶことになります。
- 家族の健康保険の被扶養者になる
- 退職前の健康保険を任意継続する
- 国民健康保険に加入する
「扶養に入るのが一番安い」「任意継続は保険料が高い」「無職なら国保が安い」と考えがちですが、実際にはそう単純ではありません。
失業給付を受けるか、前年の所得はいくらか、家族がいるか、退職前の標準報酬月額はいくらかなどによって、有利な選択肢は変わります。
さらに、任意継続には申請期限があり、扶養にも収入要件があります。
この記事では、2026年11月2日時点の公的情報をもとに、退職後の健康保険について、扶養・任意継続・国民健康保険の違いと選び方を整理します。
※75歳以上の方など、後期高齢者医療制度の対象となる場合は取扱いが異なります。
退職後の健康保険は基本的に3つから選ぶ
まず全体像を確認しておきましょう。
| 選択肢 | 主な特徴 | 保険料 |
|---|---|---|
| 家族の健康保険の扶養 | 収入や生計維持などの要件を満たす必要がある | 被扶養者本人の保険料負担は原則なし |
| 任意継続 | 退職前の健康保険を一定期間継続する | 退職後は原則として全額自己負担 |
| 国民健康保険 | 市区町村の国保に加入する | 前年所得や世帯の状況などで決まる |
どれが一番有利かは、人によって違います。
そのため、最初から「扶養」「任意継続」「国保」のどれかに決めつけるのではなく、条件と保険料を確認して比較することが大切です。
家族の健康保険の扶養に入れるなら、まず確認する価値がある
配偶者など家族が会社の健康保険に加入している場合、その健康保険の被扶養者になれることがあります。
被扶養者として認定されれば、被扶養者本人について健康保険料の負担は原則としてありません。
そのため、条件を満たす場合には、有力な選択肢になります。
ただし、健康保険の扶養は、税金の扶養とは別の制度です。
「年収が130万円未満なら必ず入れる」というものでもありません。
健康保険の扶養には収入要件がある
一般的な収入基準は、年間収入130万円未満です。
さらに、原則として、
- 同居している場合:被扶養者になる人の収入が被保険者の年間収入の2分の1未満
- 別居している場合:被扶養者になる人の収入が被保険者からの仕送り額より少ない
といった生計維持の要件があります。
ただし、収入基準には例外があります。
60歳以上の人や一定の障害がある人は、年間収入180万円未満が基準となります。
また、2025年10月1日以降、被保険者の配偶者を除く19歳以上23歳未満の人については、年間収入の基準が130万円未満から150万円未満に引き上げられています。
年齢は、その年の12月31日時点で判定されます。
扶養の収入は「去年いくら稼いだか」だけで決まらない
ここは退職後の扶養で誤解されやすいところです。
健康保険の扶養では、原則として、被扶養者になる時点から今後1年間の収入見込みを確認します。
そのため、
「去年は500万円稼いでいたから扶養に入れない」
と単純に決まるものではありません。
退職して今後の収入がなくなるのであれば、扶養の対象となる可能性があります。
反対に、退職時点では収入がなくても、
- パートやアルバイトを始める
- 年金を受け取る
- 失業給付を受ける
- その他の継続的な収入がある
といった場合には、それらを含めて判断されます。
2026年4月から扶養の収入判定が一部変わった
2026年4月1日から、被扶養者の年間収入の確認方法について新しい取扱いが始まっています。
労働条件通知書などに記載された労働契約上の賃金から見込まれる年間収入が基準額未満で、ほかの収入が見込まれない場合などには、その契約内容をもとに原則として被扶養者に該当するものとして取り扱う仕組みです。
基準額は通常130万円未満ですが、
- 60歳以上または一定の障害がある人:180万円未満
- 19歳以上23歳未満で配偶者以外の人:150万円未満
となります。
ただし、年金や失業給付など給与以外の収入がある場合には、この取扱いをそのまま使えないことがあります。
実際の認定に必要な書類については、家族が加入している健康保険の窓口で確認しましょう。
参考:
日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」
失業給付を受けると扶養から外れることがある
退職後に失業給付を受ける予定がある人は、特に注意が必要です。
雇用保険の基本手当も、健康保険の扶養判定では収入に含まれます。
一般的な年間収入130万円未満の基準では、日本年金機構は、
基本手当日額3,611円以下
であれば収入要件を満たし、
基本手当日額3,612円以上
の基本手当の支給が始まった場合には、扶養削除の届出が必要と案内しています。
つまり、
「失業給付の総額が130万円未満だから大丈夫」
という判断ではありません。
基本手当の日額を確認する必要があります。
※60歳以上の人や、19歳以上23歳未満で配偶者以外の人など、年間収入基準そのものが異なるケースがあります。3,612円という数字だけで機械的に判断せず、加入先へ確認してください。
失業給付の待期中は扶養に入れる場合がある
失業給付を受ける予定でも、退職後すぐに基本手当が支給されるとは限りません。
日本年金機構は、雇用保険の待期期間中について、収入要件を満たしていれば被扶養者として認定することが可能と案内しています。
その後、基本手当の支給が始まり、日額が収入基準を超える場合には、扶養から外れる手続きが必要になります。
したがって、
退職後は扶養
↓
基本手当の受給開始時に扶養から外れる
↓
国民健康保険などへ切り替える
というケースもあります。
ただし、給付制限期間を含めた具体的な認定時期や必要書類については、加入先の健康保険に事前に確認しておく方が安全です。
失業給付の給付制限や、自己都合退職・会社都合退職による違いについては、こちらの記事で詳しく整理しています。
→ 関連記事:自己都合退職と会社都合退職の違い|失業給付・離職票への影響をわかりやすく解説
扶養に入れない場合は「任意継続」と「国保」を比較する
扶養の要件を満たさない場合、次に検討するのが、
- 任意継続
- 国民健康保険
です。
ここで重要なのは、「任意継続は高い」「国保の方が安い」と決めつけないことです。
保険料の計算方法がまったく違うため、実際に試算して比較するのが確実です。
任意継続とは?退職前の健康保険を続ける制度
任意継続は、一定の条件を満たせば、退職前に加入していた健康保険を退職後も継続できる制度です。
協会けんぽの場合、主な加入条件は、
- 資格喪失日の前日までに健康保険の被保険者期間が継続して2か月以上ある
- 資格喪失日から20日以内に申請する
ことです。
通常、退職日の翌日が資格喪失日になります。
そのため、退職日の翌日から20日以内という期限を忘れないことが重要です。
郵送の場合は、原則として20日以内に書類が到着する必要があります。
参考:
協会けんぽ「健康保険任意継続制度」
任意継続は「在職中の保険料の単純な2倍」とは限らない
在職中の健康保険料は、原則として会社と本人が折半しています。
任意継続になると会社負担がなくなるため、本人が全額を負担します。
そのため、「退職前に給与から引かれていた健康保険料のおおむね2倍」と説明されることがあります。
ただし、実際には保険料の上限などがあるため、必ず2倍になるわけではありません。
協会けんぽでは、2026年度の任意継続被保険者の標準報酬月額の上限は32万円です。
たとえば退職時の標準報酬月額が32万円を超えている場合でも、協会けんぽの任意継続では32万円を基礎として保険料を計算します。
また、40歳以上65歳未満の人には介護保険料も加わります。
健康保険組合の場合は、保険料の計算方法を加入していた健康保険組合へ確認してください。
任意継続は必ず2年間続けなければならないわけではない
任意継続の加入期間は最長2年間です。
ただし、現在は本人の希望によって途中で任意継続をやめることもできます。
資格喪失の申出を行った場合、原則として申出が受理された月の翌月1日に資格を喪失します。
そのため、
「一度任意継続を選んだら2年間変更できない」
という制度ではありません。
ただし、任意継続をやめた後に加入する健康保険については、あらかじめ確認しておきましょう。
任意継続では家族を扶養にできる
任意継続では、要件を満たす家族を被扶養者にすることができます。
被扶養者が増えても、その人数に応じて健康保険料が直接加算される仕組みではありません。
一方、国民健康保険には会社の健康保険のような「扶養」という考え方がありません。
家族も国保に加入する場合、世帯の加入人数などが保険料に影響します。
そのため、扶養家族がいる家庭では、任意継続と国保の保険料に差が出ることがあります。
任意継続の給付は在職中と完全に同じではない
医療機関での窓口負担など、基本的な健康保険給付は任意継続でも原則として在職中と同様です。
ただし、傷病手当金と出産手当金には注意が必要です。
任意継続の加入期間中に新たに発生した病気やけがについて、任意継続だから傷病手当金を受けられるわけではありません。
傷病手当金や出産手当金については、退職前からの継続給付の要件を満たしている場合に、資格喪失後も受給できる場合があります。
「任意継続をすれば傷病手当金もそのまま使える」と考えないようにしましょう。
国民健康保険の保険料は前年所得や世帯の状況で決まる
国民健康保険の保険料は、市区町村によって計算方法や料率が異なります。
一般に、
- 前年の所得
- 国保に加入する人数
- 年齢
- 自治体ごとの保険料率
などによって決まります。
したがって、
退職して現在の収入がゼロだから、すぐ国保が安くなる
とは限りません。
退職した年の翌年度などは、会社員時代の所得が保険料計算に反映され、思ったより高くなることがあります。
一方で、所得が低くなった場合の軽減や自治体独自の減免制度などが利用できることもあります。
自分の国保料については、住んでいる市区町村で試算するのが確実です。
会社都合などで退職した人は国保が軽減されることがある
退職理由によっては、国民健康保険料の軽減制度を利用できる場合があります。
雇用保険の特定受給資格者や特定理由離職者に該当する一定の人については、国保の保険料を計算するときに、前年の給与所得を実際の金額ではなく30%として計算する軽減措置があります。
対象となる場合、国保料が大きく変わる可能性があります。
そのため、自己都合退職と会社都合退職の違いは、失業給付だけでなく、退職後の国民健康保険にも影響することがあります。
軽減を受けるには届出が必要になるため、雇用保険受給資格者証または雇用保険受給資格通知を確認し、市区町村の国保窓口へ問い合わせてください。
→ 関連記事:自己都合退職と会社都合退職の違い|失業給付・離職票への影響をわかりやすく解説
国民健康保険の加入届は原則14日以内
会社の健康保険を喪失し、扶養や任意継続など他の健康保険に加入しない場合は、国民健康保険への加入が必要になります。
国民健康保険の加入届は、被保険者になった日から14日以内に行うこととされています。
手続きが遅れても、健康保険の資格がなくなった日の翌日など、本来国保の資格を取得した日までさかのぼって加入することがあります。
その場合、保険料についてもさかのぼって負担することになります。
「病院に行かないから、しばらく健康保険に入らなくてもいい」というものではありません。
参考:
厚生労働省「国民健康保険の加入・脱退について」
扶養・任意継続・国保はどう比較すればいい?
退職後の健康保険は、次の順番で整理すると判断しやすくなります。
1.家族の扶養に入れるか確認する
まず、配偶者など家族の健康保険の扶養要件を確認します。
収入要件を満たすか、失業給付を受ける予定があるかなどを伝え、必要書類も確認しましょう。
2.任意継続の保険料を確認する
退職前の健康保険が協会けんぽなら、任意継続の保険料を確認します。
健康保険組合の場合は、その健康保険組合へ確認してください。
任意継続は申請期限が短いため、退職後ではなく、できれば退職前から保険料を調べておくと安心です。
3.市区町村で国保料を試算する
住んでいる市区町村の窓口や公式サイトで、国民健康保険料を確認します。
会社都合退職などの場合には、非自発的失業者の軽減制度についても確認しましょう。
4.保険料と家族構成を含めて比較する
最終的には、
- 扶養に入れるか
- 任意継続はいくらか
- 国保はいくらか
- 家族も一緒に加入する必要があるか
- 国保の軽減制度を使えるか
を並べて比較します。
単身者と家族がいる人では、結論が逆になることもあります。
マイナ保険証でも健康保険の切替手続きは必要
マイナ保険証を利用している場合、「退職しても自動的に次の健康保険へ切り替わる」と思うかもしれません。
マイナンバーカードの健康保険証利用について、再度の利用登録をする必要はありません。
ただし、
- 国民健康保険への加入
- 任意継続への加入
- 家族の扶養への加入
といった健康保険そのものの手続きは別に必要です。
新しい保険者で加入処理が完了した後、その資格情報がマイナ保険証に反映されます。
マイナ保険証を持っているから、健康保険の加入手続き自体が不要になるわけではありません。
退職前にここまで確認しておくと安心
健康保険の切替は、退職してから考え始めるより、退職前から準備しておく方がスムーズです。
退職前に、
- 家族の健康保険の扶養に入れるか
- 失業給付を受ける予定があるか
- 基本手当日額はいくらになりそうか
- 任意継続の保険料はいくらか
- 国保料はいくらになりそうか
- 会社から資格喪失を確認できる書類をいつ受け取れるか
を確認しておけば、退職後に慌てにくくなります。
特に任意継続は、退職日の翌日から20日以内という期限があります。
「扶養に入れると思って確認しているうちに、任意継続の期限を過ぎた」ということがないよう、複数の選択肢を並行して確認しておくことが大切です。
退職前に年次有給休暇が残っている場合は、こちらの記事も参考にしてください。
→ 関連記事:有給消化は会社が拒否できる?|時季変更権の正しい範囲とNG対応
まとめ|退職後の健康保険は3つを比較して決めよう
退職後の健康保険には、主に、
- 家族の健康保険の扶養
- 任意継続
- 国民健康保険
の3つがあります。
扶養に入ることができれば保険料負担を抑えやすい一方、収入や失業給付などの要件があります。
任意継続は、退職前の健康保険を続けられる制度ですが、退職後は保険料を原則として全額自分で負担し、申請は原則20日以内です。
国民健康保険は、前年所得や世帯の状況などによって保険料が決まり、原則14日以内の加入届が必要です。
また、特定受給資格者や特定理由離職者に該当する一定の人には、国保料の軽減制度があります。
「扶養が一番お得」「任意継続は高い」「国保なら安い」と一律に考えるのではなく、
扶養に入れるかを確認し、任意継続と国保の実際の保険料を比較する
のが一番確実です。
退職日が決まったら、できるだけ早めに3つの選択肢を確認しておきましょう。
※本記事は、2026年11月2日時点の厚生労働省、日本年金機構、全国健康保険協会等の公的情報をもとに、退職後の健康保険について一般的な仕組みを紹介するものです。被扶養者の認定、保険料、必要書類などは個別の事情や加入先によって異なる場合があります。実際の手続きについては、加入先の健康保険、市区町村の国民健康保険窓口等でご確認ください。